엄브렐라 보험
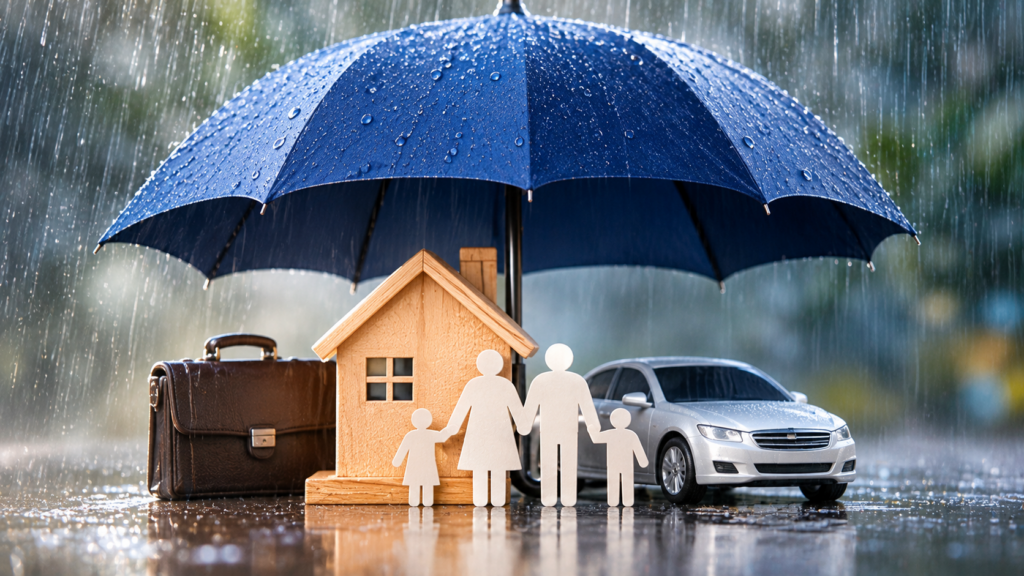
흔히 보험을 비 오는 날의 우산에 비유합니다. 갑자기 쏟아지는 비 속에서 우산이 고마운 존재인 것처럼, 사고로 예상하지 못한 손해배상 책임을 지게 되었을 때 보험이 그런 역할을 한다는 의미입니다.
특히 미국에서는 사고가 발생하면 상대방에게 책임을 묻기 위해 소송을 제기하고 손해배상을 요구하는 일이 비교적 흔합니다. 자동차보험, 주택보험, 비즈니스보험에는 각각 정해진 Liability Limit이 있기 때문에 큰 사고가 발생하면 기존 보험의 한도만으로 충분하지 않을 수 있습니다.
심각한 신체 부상이나 대형 사고가 발생하면 의료비, 재활치료비, 소득 손실 및 재산 피해 등으로 손해액이 크게 늘어날 수 있습니다. 이때 기존 보험의 Liability Limit을 초과하는 손해에 대비하기 위해 필요한 것이 **엄브렐라 보험(Umbrella Insurance)**입니다.
엄브렐라 보험은 주택보험이나 자동차보험, 경우에 따라 사업체 보험의 Liability Limit 위에 추가적인 책임보험 한도를 제공하는 보험입니다. 기존 보험에서 보상하는 손해가 해당 보험의 한도를 초과하면 Umbrella Policy가 약관에서 정한 범위와 한도 내에서 초과분을 보완합니다. 가입자의 필요와 보험회사의 인수 기준에 따라 수백만 달러의 추가 Liability Coverage를 확보할 수도 있습니다.
Liability Insurance는 다른 사람에게 신체적 상해나 재산상의 손해가 발생하고 피보험자에게 법적 배상책임이 인정되는 경우, 약관에 따라 손해를 보상합니다. 또한 소송을 당했을 때에는 약관에 따라 변호사를 통한 방어비용(Defense Costs)이 제공되기도 합니다.
만약 손해배상액이 기존 보험의 Liability Limit을 크게 초과한다면 초과분에 대해 피보험자가 개인적으로 책임을 부담할 수 있습니다. 최종 판결이나 합의에 따라 개인의 재산이 채무 이행의 대상이 될 가능성도 있으므로, 큰 사고에 대비해 Umbrella Coverage를 미리 준비하는 것이 중요합니다.
엄브렐라 보험은 크게 **개인 엄브렐라 보험(Personal Umbrella Insurance)**과 **비즈니스용 엄브렐라 보험(Commercial Umbrella Insurance)**으로 나눌 수 있습니다.
개인 엄브렐라는 주로 자동차보험이나 주택보험 등의 Liability Limit을 초과하는 손해배상 책임에 대비합니다. 반면 Commercial Umbrella는 사업체의 Commercial General Liability(CGL), Commercial Auto Liability 등 기본 Liability Coverage 위에 추가적인 보험한도를 제공합니다.
Commercial Umbrella는 사업체의 다양한 책임 위험에 대해 추가 한도를 제공할 수 있지만, 사업의 종류와 위험, 보험약관의 Exclusions 등에 따라 실제 보상범위가 달라집니다. 또한 계약서에 책임보험 조항이 있다고 해서 모든 Contractual Liability가 자동으로 보상되는 것은 아니므로 기본 보험(Underlying Policy)과 Umbrella Policy의 약관을 함께 확인해야 합니다.
엄브렐라 보험의 보험료는 가입금액, 사업의 종류와 규모, 차량 및 자산, 사고 이력, 기존 보험의 한도와 보험회사의 인수 기준 등에 따라 달라집니다.
결국 엄브렐라 보험은 큰 사고가 발생하지 않을 것이라는 기대에 의존하기보다, 예상하지 못한 큰 손해배상 책임으로부터 나와 내 가족 또는 사업체의 재산을 보호하기 위해 준비하는 보험입니다.
현재 자동차보험, 주택보험 또는 비즈니스보험의 Liability Limit이 충분한지, 그리고 그 한도를 초과하는 위험에 대비할 필요가 있는지는 개인의 재산과 생활환경, 사업의 종류와 규모에 따라 달라집니다. 따라서 자신의 상황에 맞는 Liability Limit과 Umbrella Coverage가 어느 정도인지 보험 에이전트와 상담해 미리 점검해 보는 것이 바람직합니다.
자세한 보장내용과 가입조건은 보험 에이전트와 상담하시기 바랍니다.
더 자세한 문의는 972-243-0108로 연락하시면 정확한 안내를 받으실 수 있습니다.