김경은 Certified Financial Planner
Merrill Lynch · JP Morgan Chase – 자산관리 어드바이저
삼성생명 – 은퇴연구소 수석연구원
(현) MassMutual Atlantic · Khonor Asset – Managing Partner
몇 해 전, 은퇴를 앞둔 한 대표님이 두꺼운 서류 봉투를 들고 찾아왔다. “이 상품 두 개를 권유 받았는데, 어느 쪽이 저에게 더 잘 맞는지 봐주실 수 있을까요?” 서류를 살펴보다가 나는 다른 질문을 던졌다. “이 상품을 권한 분은 대표님께 가장 이로운 것을 권할 의무가 있는 분인가요? 그 분이 제공하는 조언에는 어떤 기준이 적용되는 건가요?” 대표님은 잠시 멍한 표정을 지었다. 한 번도 받아본 적 없는 질문이었기 때문이다.
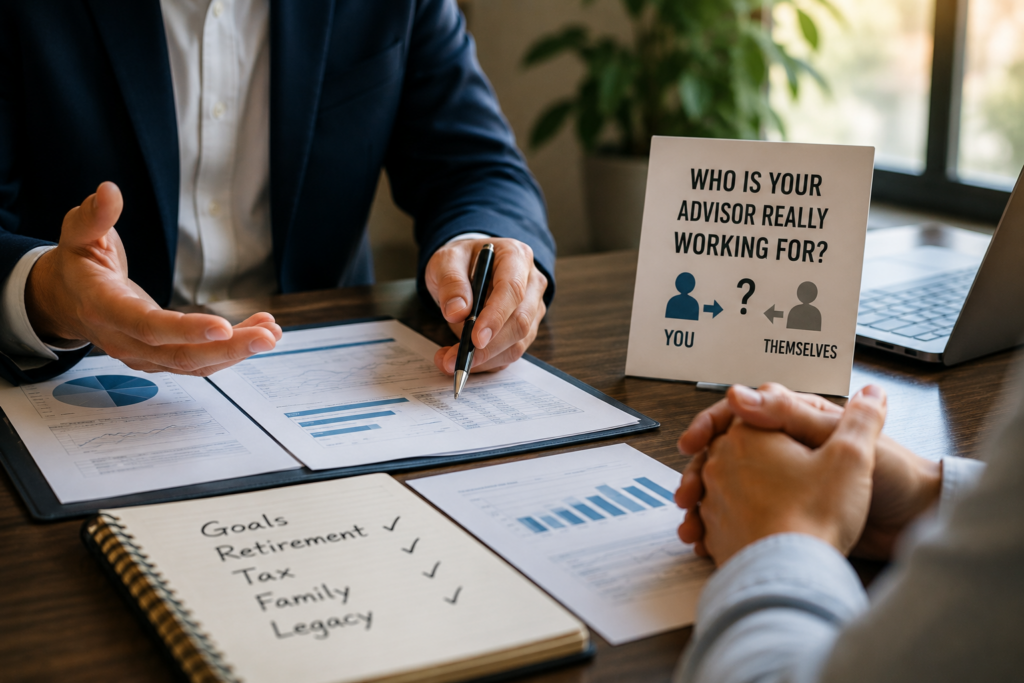
금융 조언에서 이 질문은 생각보다 중요하다. 우리는 상품의 장단점은 꼼꼼히 따져보면서, 정작 조언을 하는 사람이 누구를 위해 일하는지는 거의 묻지 않는다. 여기, 투자자가 한번쯤 꼭 물어봐야 할 중요한 질문이 있다.
당신의 어드바이저는 누구의 편인가?
적합성 vs 신의성실, 두 기준의 차이
미국의 금융 조언에는 크게 두 가지 기준이 존재한다. 하나는 적합성(Suitability) 기준이다. 권유하는 상품이 고객의 상황에 적합하기만 하면 된다. 더 좋은 대안이 있어도 적합한 범위 안이라면, 어드바이저가 자신에게 더 유리한 (예컨대 수수료가 더 높은) 상품을 권해도 규정 위반이 아니다.
다른 하나는 신의성실 의무(Fiduciary Duty)다. 법적으로 고객의 최선의 이익을 자신의 이익보다 앞에 두어야 할 의무를 말한다. 두 상품이 모두 적합하더라도 고객의 최선의 이익을 위한 조언을 제공해야 한다. 자신이 받는 보수가 줄어들더라도 말이다. 등록투자자문업자(RIA)는 법적으로 이러한 신의성실 의무를 진다.
결국 차이는 단순하다. 금융 전문가마다 적용되는 규제 체계와 고객에 대한 의무가 다를 수 있어, 제공되는 조언에 어떤 기준이 적용되는지 이해하는 것이 중요하다. 그리고 이 차이는 실제 조언의 내용보다 먼저, 어드바이저가 일하는 방식에서 드러난다.
보수 구조가 말해주는 것
그 차이가 가장 분명하게 드러나는 곳이 바로 보수 구조다. 어드바이저의 보수 체계는 크게 세 가지로 나뉜다. 첫째는 커미션(Commission) 방식이다. 보험이나 연금과 같은 금융상품을 판매할 때 발생하는 수수료를 통해 보수를 받는다. 둘째는 Fee-Only 방식이다. 상품 판매 여부와 관계없이 고객 자산의 규모나 자문 서비스 자체에 대해 보수를 받는다. 마지막으로 두 방식을 결합한 Fee-Based 모델도 있다.
여기서 한 가지 분명히 해둘 점이 있다. 커미션 방식이 나쁘고 Fee 방식이 좋다는 단순한 이분법은 옳지 않다. 보험과 연금은 가정을 보호하는 데 중요한 금융 도구이며, 커미션은 이를 제공한 데 대한 정당한 보상이다. 중요한 것은 보수 구조 자체가 아니다. 그 구조가 고객에게 투명하게 공개되는지, 그리고 그 안에서 발생할 수 있는 이해상충을 고객이 제대로 알 수 있는지가 중요하다.
그래서 어드바이저에게 반드시 던져야 할 질문은 이것이다. “당신은 어떤 방식으로 보수를 받으십니까?” 좋은 어드바이저라면 이 질문에 막힘 없이 답할 수 있어야 한다. 자신의 보수가 어디에서 나오는지 설명하고, 그 구조가 고객에게 어떤 이해상충을 만들 수 있는지까지 먼저 이야기할 수 있어야 한다. 그런 사람이야말로 신뢰할 수 있는 어드바이저다.
상품이 아니라 계획에서 시작한다
많은 어드바이저 중에서도 계획을 강조하고 보수 구조를 투명하게 설명하는 어드바이저는 대개 한 가지 공통점을 가진다. 상품보다 계획에서 출발한다는 점이다. 상품에서 시작하는 사람은 “이 좋은 상품이 있는데 대표님께 잘 맞을 것 같습니다”라고 말한다. 반면 계획에서 시작하는 사람은 먼저 묻는다. 대표님의 목표는 무엇인지, 언제 은퇴하고 싶은지, 가족은 어떤 상황인지, 세금 문제는 없는지, 한국과 미국에 걸친 자산은 어떻게 관리하고 있는지.
전체 그림을 그린 뒤에야 필요한 도구를 찾는다. 그 도구가 인덱스 펀드일 수도 있고, 보험일 수도 있으며, 연금일 수도 있다. 상품은 출발점이 아니라 결과물이다. 처음 찾아왔던 그 대표님께 내가 결국 해드린 일도 두 상품 가운데 하나를 고르는 것이 아니었다. 먼저 은퇴 계획 전체를 함께 그렸다. 그러고 나니 애초에 그 두 상품이 정말 필요한지부터 다시 보이기 시작했다.
결국 좋은 어드바이저를 구별하는 방법은 생각보다 단순하다. 어드바이저가 어떤 방식으로 보수를 받는지, 그리고 어떤 기준에 따라 서비스를 제공하는지를 이해하는 것은 투자자가 더 현명한 결정을 내리는 데 도움이 된다.
당신의 어드바이저는 누구의 편인가. 그 답은 화려한 상품 설명서가 아니라, 그가 어떤 의무를 지고 있는지, 어떻게 보수를 받는지, 그리고 어디에서 상담을 시작하는지에 이미 들어 있다.
CRN202907-11485230