·GoldenMinds Insurance Group 공동 창업자·공동 대표이사·전략총괄
·Axios Risk Advisors 창업
·리스크 컨설팅·재무설계 분야 경력
·루이지애나 주립대학교 재무학 학사
“이번 사고로 또 누구를 상대로 소송을 걸 수 있을까?”
내 건물, 내 공사 현장, 혹은 내가 임대해 운영하는 매장에서 사고가 터졌을 때 변호사가 가장 먼저 던지는 질문입니다. 건물주든, 건설업자든, 기술자를 부른 비즈니스 오너든 안타깝게도 그 피소 대상에는 본인이 포함되는 경우가 대부분입니다.
세입자의 지게차가 옆 매장을 받아 손상을 입히기도 하고, 공사 현장에서 하청업체 직원이 다치는 일도 빈번합니다. 배수구가 막혀 부른 배관공이 실수로 밤사이 주방은 물론 옆 매장까지 물바다로 만들어 놓기도 합니다.
세 경우 모두 실수는 엄연히 남이 했는데, 정작 문제는 “누구의 보험으로 이 손해를 배상할 것인가”입니다.
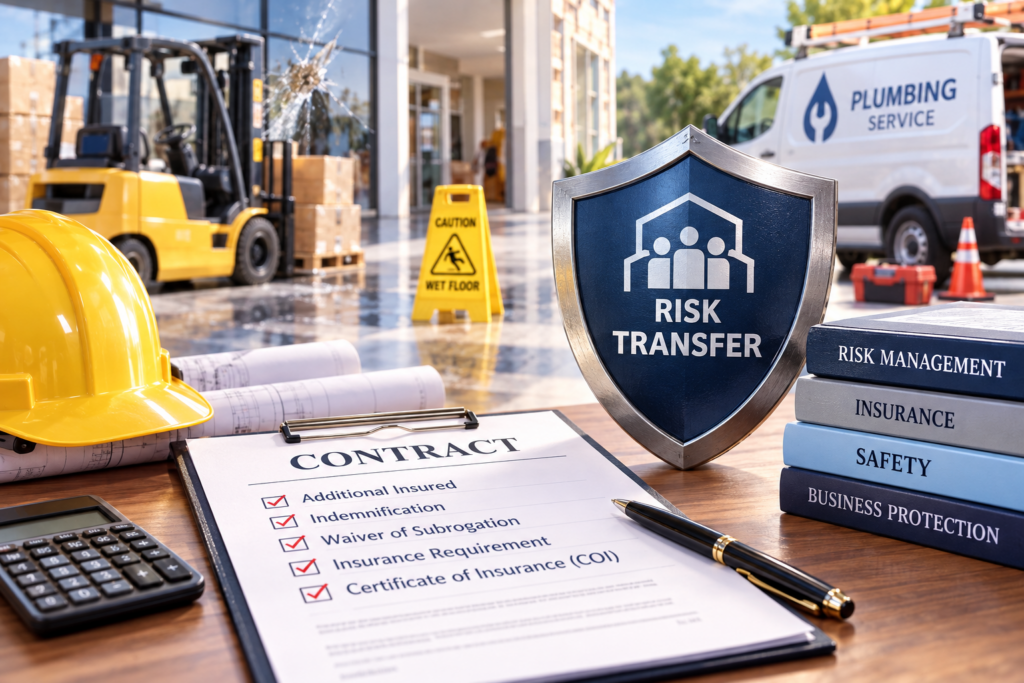
이때 필요한 것이 바로 리스크 전가(Risk Transfer)입니다. 위험을 직접 유발한 자의 보험이 해당 책임과 비용을 지도록 미리 법적·계약적 구조를 짜두는 것입니다. 이를 실현하기 위한 핵심 원칙은 다음 세 가지입니다.
- 서면 계약 없는 작업은 금물
구두 약속은 리스크 관리에서 가장 위험한 노출점입니다. 임대차 계약, 용역 계약, 공사 계약은 물론, 1년에 한두 번 부르는 Work Order(작업 지시서) 까지 상대방이 일을 시작하기 전에 반드시 서명된 서면 계약서를 받아두어야 합니다. 명확한 계약서가 없다면 상대방에게 보험 가입을 요구하거나 법적 책임을 넘길 근거 자체가 사라집니다.
- 핵심 계약 조항 설계: 보험 가입 요구와 면책(Indemnification)
계약서에는 상대방이 충분한 배상책임보험(필요시 근로자재해보험, 자동차보험, 엄브렐러 보험 포함)에 가입하도록 명시해야 합니다. 그리고 다음의 핵심 조항들을 반드시 포함해야 합니다:
- 추가피보험자(Additional Insured): 리스크 전가의 핵심입니다. 나를 상대방 보험의 추가피보험자로 등재하면, 사고 발생 시 상대방 보험사가 나와 내 보험사를 대신해 방어와 배상을 전담하게 됩니다. 이 조항이 없으면 내 보험이나 사비로 먼저 처리해야 하고, 과실 여부와 상관없이 손해 이력이 남아 향후 보험료가 대폭 인상됩니다.
- 구상권 포기(Waiver of Subrogation): 상대방 보험사가 사고 처리와 배상 후 나에게 배상금을 청구(구상)하지 못하도록 권리를 포기하게 만드는 조항입니다.
- 면책 조항(Indemnification / Hold Harmless): 상대방의 과실로 발생한 모든 손해와 법적 비용으로부터 나를 보호하도록 명시하는 조항입니다.
- COI(보험증명서)의 지속적인 검증
계약서에 아무리 완벽한 문구를 넣었어도 실제 보험 가입 상태를 확인하지 않으면 아무 소용이 없습니다. 작업 개시 전 상대방으로부터 COI(Certificate of Insurance)를 발급받아야 하며, 장기 세입자든 정기 방문업체든 매년 갱신된 증명서를 챙겨야 합니다. 사고 발생 시점에 이미 8개월 전에 만료된 COI는 아무런 실제적 보호를 해주지 못합니다.
실제 사례로 보는 리스크 전가의 힘
앞서 언급한 주방 누수 사고에서, 피해를 입은 매장 사장과 건물주는 모두 “배관공을 부른 장본인”이라는 이유로 식당 사장을 찾아갔습니다.
하지만 식당 사장은 미리 작업 지시서에 배관공의 보험 가입, 추가피보험자 등재, 면책 조항을 완벽히 포함시켜 둔 상태였습니다. 결과적으로 배관공 측 보험사가 매장과 건물주의 클레임을 전액 배상했을 뿐만 아니라, 식당 사장에 대한 법적 방어까지 직접 수행했습니다. 식당 사장은 자비 지출도, 본인 보험의 손해 이력도 없이 사건을 깔끔하게 해결할 수 있었습니다.
리스크 전가는 위험 자체를 없애주지는 못하지만, 위험을 실제로 유발한 쪽에 정당한 책임을 지우도록 만드는 가장 확실한 장치입니다. 계약 단계에서의 작은 준비는 비용이 거의 들지 않지만, 대형 클레임이 터졌을 때는 수억 원대의 손실과 보험료 인상 폭탄을 막아주는 강력한 방패가 됩니다.
현재 보유 중인 계약서와 COI 관리 파일이 실제 클레임 상황에서 나를 제대로 보호해 줄 수 있는지 확신이 서지 않는다면, 사고가 터지기 전에 미리 점검해 보시길 권합니다.