윤교 CPA
미국공인회계사 / 텍사스주 공인 / 한인 비즈니스 및 해외소득 전문 세무컨설팅
이메일: cpa2@ykcpapc.com
세금 낼 돈 없어도 세금보고부터 해야 하는 이유
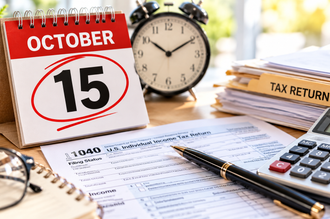
매년 4월 15일은 개인소득세 신고 마감일이다. 하지만 4월 15일까지 세금보고를 마치지 못해 Form 4868을 이용하여 연장신청(Extension)을 한 사람들에게는 또 하나의 중요한 날짜가 있다. 바로 10월 15일이다. 2025년도 개인소득세 신고를 2026년 4월 15일까지 마치지 못하고 정상적으로 연장신청을 했다면, 일반적인 경우 2026년 10월 15일이 Form 1040을 기한 내에 제출할 수 있는 마지막 날이다.
그런데 의외로 많은 분들이 한 가지를 잘못 알고 있다. “4월에 Extension을 했으니까 10월까지 세금도 안 내도 되는 것 아닙니까?” 그렇지 않다.
Extension(연장)은 세금 납부의 연장이 아니다
Form 4868을 제출하면 세금보고서(Form 1040)를 제출할 시간은 6개월 연장된다. 그러나 세금을 납부해야 하는 날짜까지 10월 15일로 연장되는 것은 아니다. 예를 들어 2025년도 세금보고 결과 $10,000을 추가로 납부해야 하는 사람이 있다고 하자. 이 사람이 4월 15일까지 정상적으로 Extension을 신청했다면 세금신고서인 Form 1040은 10월 15일까지 제출해도 신고 자체는 늦은 것이 아니다. 그러나 $10,000의 세금은 원칙적으로 4월 15일까지 납부했어야 한다.
따라서 10월 15일에 세금보고를 하면서 $10,000을 납부하면 신고지연벌금은 일반적으로 피할 수 있지만, 4월 15일부터 미납세금에 대한 납부지연벌금과 이자는 발생할 수 있다.
세금을 낼 돈이 없어도 신고부터 해야 한다
실무를 하다 보면 세금보고를 거의 끝낸 손님이 예상보다 많은 세금이 나오자 “지금 세금을 낼 돈이 없는데, 돈을 마련한 다음에 세금보고를 하면 안 될까요?”라고 묻는 경우가 있다. 대부분의 경우 좋은 방법이 아니다.
IRS에는 신고를 늦게 하는 데 대한 Failure-to-File Penalty와 세금 납부를 늦게 하는 데 대한 Failure-to-Pay Penalty가 따로 있다. 일반적으로 Failure-to-File Penalty는 미납세금의 매월 또는 월의 일부에 대해 5%, 최대 25%까지 부과될 수 있다. 반면 일반적인 Failure-to-Pay Penalty는 매월 또는 월의 일부에 대해 0.5%이다. 두 벌금이 동시에 적용되는 기간에는 계산상 조정이 있지만, 중요한 것은 세금을 낼 돈이 없다는 이유로 세금보고까지 하지 않는 것이 훨씬 불리할 수 있다는 점이다.
따라서 세금을 전액 납부하기 어렵더라도 10월 15일까지 세금보고를 먼저 하고, 가능한 금액을 납부한 후 나머지 세금에 대해서는 IRS의 분할납부(Installment Agreement) 등을 알아보는 것이 일반적으로 더 좋은 방법이다.
10월 15일을 넘겼다면 더 기다리지 말아야 한다
10월 15일을 며칠 넘긴 뒤 “이미 늦었으니 다음 달에 하지 뭐”라고 생각해서도 안 된다. Failure-to-File Penalty는 일반적으로 한 달 또는 한 달의 일부에 대해서도 계산될 수 있다. 신고가 장기간 늦어지면 부담은 더욱 커질 수 있다. 2026년에 신고기한이 도래하는 신고서의 경우 60일을 초과하여 늦어지면 일정 요건 아래 최소 신고지연벌금이 $525 또는 미납세금의 100% 중 작은 금액이 될 수 있다. 따라서 마감일을 놓쳤다면 가장 나쁜 선택은 계속 미루는 것이다. 이미 늦었다면 그때부터 가장 좋은 신고 날짜는 가능한 한 빠른 날이다.
모든 사람의 마감일이 10월 15일인 것은 아니다
10월 15일은 기본적으로 4월의 원래 신고기한까지 정상적으로 Extension을 신청한 사람의 연장 신고기한이다. 4월 15일까지 세금보고도 하지 않았고 Extension도 신청하지 않았다면 “개인 세금보고는 10월 15일까지니까 아직 괜찮다”고 생각해서는 안 된다. 이 경우에는 이미 신고기한이 지나 벌금과 이자가 발생하고 있을 가능성이 있으므로 가능한 한 빨리 세금보고를 해야 한다.
반대로 세금을 추가로 납부하는 것이 아니라 Refund를 받을 사람이라면 상황이 다르다. Failure-to-File Penalty는 기본적으로 미납세금을 기준으로 계산하기 때문이다. 하지만 환급받을 사람도 세금보고를 계속 미룰 이유는 없다. 주택융자나 사업체 융자, 각종 소득증명 과정에서도 세금보고서가 필요할 수 있다.
한국에 소득이나 재산이 있다면
한인 납세자들에게는 한 가지를 더 강조하고 싶다. 미국 시민권자와 미국 세법상 거주자는 원칙적으로 미국뿐 아니라 전 세계에서 발생한 소득(Worldwide Income)을 미국 세금보고에서 고려해야 한다.
한국에 아파트나 상가가 있어 임대소득을 받았거나, 한국 금융기관에서 이자나 배당을 받았거나, 부동산이나 다른 자산을 매각하여 소득이 발생했다면 미국 세금보고에 포함시켜야한다.
한국에서 이미 세금을 냈다고 해서 미국에서 그 소득을 신고하지 않아도 되는 것은 아니다. 한국에서 납부한 세금은 상황에 따라 Foreign Tax Credit 등을 통해 이중과세를 피할수있다. 또한 해외 금융계좌나 금융자산이 일정 요건에 해당한다면 FBAR나 Form 8938 등 별도의 해외자산 신고의무도 확인해야 한다.
세금 문제는 미룬다고 없어지지 않는다
30년 이상 세금보고 업무를 하면서 느끼는 것은 세금 문제는 시간이 해결해 주는 경우가 거의 없다는 것이다. 한 해의 세금보고를 미루면 다음 해가 금방 찾아온다. 그러면 2년 치가 되고 다시 시간이 지나면 3년 치가 된다. 처음에는 간단하게 해결할 수 있었던 일이 나중에는 오래된 은행자료를 다시 찾고 IRS Notice까지 확인해야 하는 큰 문제가 되기도 한다.
세금이 많이 나온다고 신고를 미루는 것도 마찬가지다. 세금이 없어지는 것이 아니라 그동안 벌금과 이자가 더해질 수 있다. 따라서 세금 문제는 모든 것을 완벽하게 해결할 수 있을 때까지 기다리는 것보다 지금 할 수 있는 것부터 처리하는 것이 중요하다.
세금을 전액 낼 수 없더라도 세금보고부터 해야 한다. 그리고 이미 기한을 놓쳤다면 더 기다리지 말고 가능한 한 빨리 신고하는 것이 불필요한 벌금과 이자를 줄이는 가장 좋은 절세방법이다.